À l’approche de l’année 2027, le gouvernement commence à dévoiler les premières lignes directrices du projet de loi de financement de la Sécurité sociale (PLFSS), tandis que les directives principales de la loi de financement de la Sécurité sociale (LFSS) pour 2026 prennent effet.
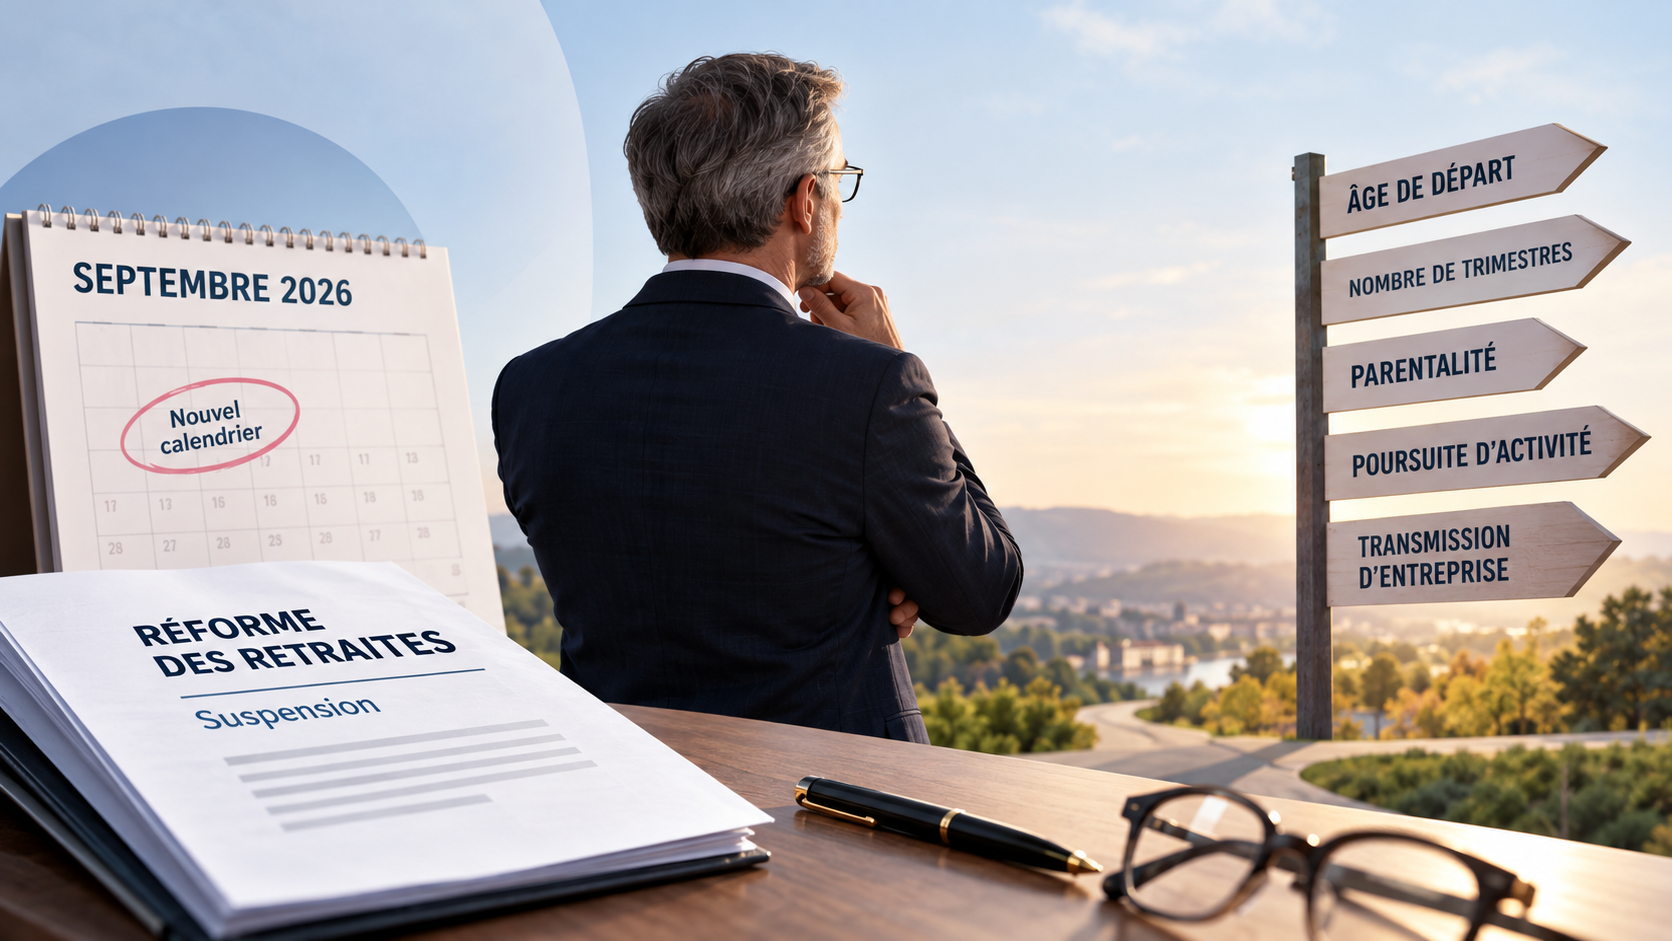
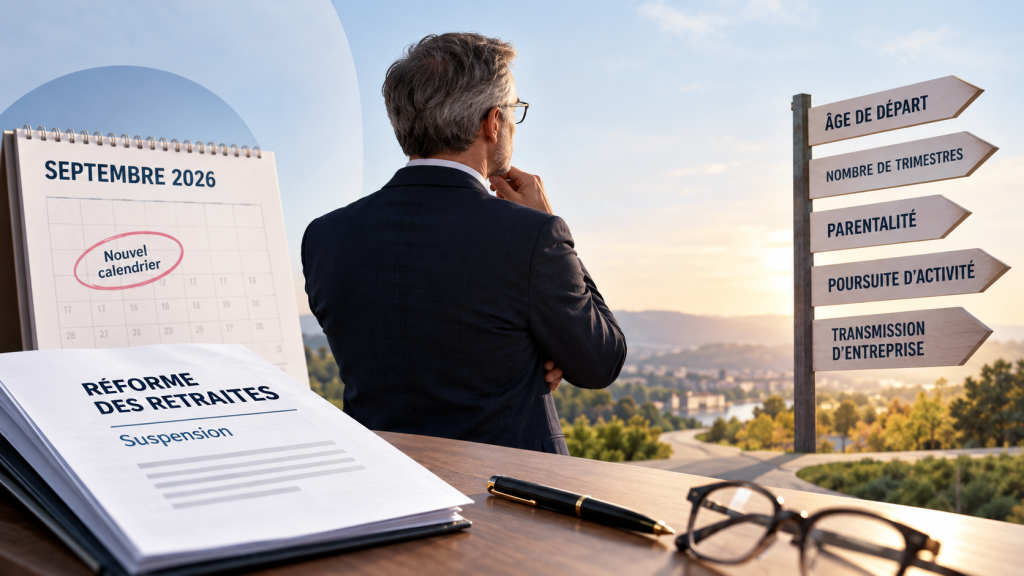
Depuis le début du mois de septembre 2026, l’application du plan de réforme des retraites de 2023 a été mise en pause, impactant directement certains groupes d’âge sur des points tels que l’âge de départ à la retraite, le nombre de trimestres requis et les carrières longues. La LFSS de 2026 a aussi introduit des droits nouveaux pour les familles en considérant les enfants dans le calcul de certaines retraites et l’accès à la retraite anticipée pour les carrières longues. Deux décrets, publiés dans le Journal officiel le 31 juillet 2026, mettent en œuvre ces nouvelles règles.
Pour les dirigeants d’entreprise, ces ajustements ne sont pas seulement de simples modifications administratives; ils transforment également leur stratégie de départ à la retraite. Il est crucial pour eux d’évaluer les conséquences de ces changements, de réexaminer leurs droits et leur planning pour choisir de manière éclairée entre continuer leur activité, liquider leurs droits ou transmettre leur entreprise.
Sommaire
ToggleQuels sont les groupes d’âge concernés ?
Les personnes nées entre 1964 et 1968
Depuis le 1er septembre 2026, la progression de l’âge légal de départ à la retraite est partiellement interrompue, permettant à ces générations de prendre leur retraite un à deux trimestres plus tôt que prévu.
Ceux nés en 1964 et au début de 1965 sont les premiers bénéficiaires de cette mesure. Selon l’Observatoire français des conjonctures économiques (OFCE), les générations suivantes jusqu’à celle de 1968 ne verront les avantages de cette suspension qu’au moment où elles atteindront l’âge de départ prévu.
Les mères et les parents élevant des enfants
La méthode de calcul des pensions a été ajustée pour compenser l’impact de la parentalité sur les carrières, y compris pour les carrières longues.
Modifications de l’âge légal et des trimestres : quels sont les changements ?
Le ralentissement du calendrier permet à ceux nés en 1964 et 1965 de cotiser un à deux trimestres de moins pour accéder à leurs droits à la retraite.
La durée d’assurance nécessaire est désormais fixée à :
- 170 trimestres pour ceux nés entre le 1er janvier 1964 et le 31 mars 1965;
- 171 trimestres pour ceux nés entre le 1er avril et le 31 décembre 1965, contre respectivement 171 et 172 trimestres précédemment.
L’âge légal de départ à la retraite a également été abaissé d’un trimestre, et de deux trimestres pour ceux nés au premier trimestre 1965. Il est désormais fixé à :
- 62 ans et 9 mois pour ceux nés en 1964 et au premier trimestre 1965;
- 63 ans pour ceux nés entre le 1er avril et le 31 décembre 1965;
- 63 ans et 3 mois pour la génération 1966;
- 63 ans et 6 mois pour la génération 1967;
- 63 ans et 9 mois pour la génération 1968.
Nouveaux droits liés à la parentalité et à la retraite
Un calcul plus avantageux du salaire annuel moyen
La pension de base du régime général est calculée sur le salaire annuel moyen (SAM) des 25 meilleures années de carrière. Un décret du 29 juillet 2026 réduit cette période de référence à 24 ou 23 ans pour les assurés bénéficiant d’une majoration pour maternité, adoption, éducation d’un enfant handicapé ou congé parental.
Intégration de la parentalité dans les carrières longues
La retraite anticipée pour carrière longue est désormais accessible aux actifs ayant commencé à travailler jeunes, à condition de justifier une certaine durée d’assurance cotisée. Depuis septembre 2026, les majorations obtenues pour maternité, adoption ou éducation d’un enfant, ainsi que celles liées à un congé parental, sont comptées comme périodes cotisées, jusqu’à un maximum de deux trimestres.
Quelles adaptations les dirigeants doivent-ils envisager pour leur stratégie ?
La retraite pour un chef de petite ou moyenne entreprise ne se résume pas à une simple date. Elle fait partie d’un projet plus large incluant la transmission d’une entreprise, la vente d’une activité, des ajustements dans la gestion du patrimoine ou encore un changement de rythme dans la vie professionnelle.
Dans ce contexte, un décalage de quelques mois peut avoir des impacts significatifs, pouvant altérer le calendrier d’une transmission d’entreprise, modifier la date de vente d’une entreprise ou nécessiter une réévaluation des stratégies de rémunération pour maximiser les droits acquis.
D’autre part, certains dirigeants pourraient découvrir que la réforme n’altère finalement pas leur situation puisque la durée de cotisation reste le principal facteur déterminant.
Il est donc essentiel de ne pas se focaliser uniquement sur l’âge légal. Examiner son relevé de carrière, actualiser les simulations de retraite et vérifier les trimestres validés sont des démarches qui offrent souvent une perspective plus précise de sa situation réelle. Depuis la mise en application de la suspension de la réforme, les simulateurs officiels ont intégré les nouveaux paramètres de calcul, offrant un point de référence initial pertinent.
La réforme souligne une réalité souvent négligée : la préparation à la retraite d’un dirigeant ne se fait pas à la dernière minute. Elle se construit progressivement, au gré des choix de rémunération, des orientations de carrière et du développement de l’entreprise.
Les nouvelles règles encouragent moins à remettre en question les projets existants qu’à les réévaluer à l’aune du nouveau cadre réglementaire.
Au-delà des changements de réglementations, cette réforme confirme une constante : en matière de retraite, les règles sont collectives, mais les conséquences demeurent profondément personnelles. Pour les dirigeants, avoir une vision claire de leurs droits est essentiel pour prendre les bonnes décisions au bon moment.
Anne Millon est consultante en retraite, stratégie et liquidation chez ORCOM. Avec plus de trente ans d’expérience dans le secteur comptable, elle a développé une expertise en matière de paie et d’accompagnement des dirigeants. Depuis plus d’une décennie, elle guide également les chefs d’entreprise et les salariés dans leur préparation à la retraite et dans leurs démarches administratives associées.
Cet article, initialement publié sur Beaboss.fr, éclaire les changements induits par la suspension de la réforme des retraites pour les dirigeants de petites et moyennes entreprises.